工厂记账、进销存与财务管理 一体化实战指南
在制造型工厂的日常运营中,记账、进销存与财务管理三者紧密相连、缺一不可。许多工厂老板常常困惑:明明车间在不停生产、仓库里物料堆积如山,为什么月底一算账却没赚到钱?问题的根源往往在于这三者相互割裂——记账不准确、进销存一团乱、财务管理只能事后“补窟窿”。本文将系统讲解如何将工厂记账、进销存与财务管理整合为一套高效、透明的运营体系。
一、工厂记账的核心要点
工厂记账不同于普通商贸企业,它涉及原料采购、生产领料、人工工时、制造费用分摊、产成品入库等一系列复杂环节。最基本的记账逻辑是:每一笔物料流动和资金流动都必须有单据支撑,并通过会计科目准确归集。建议工厂至少设立以下几类核心账簿:原材料明细账、生产成本明细账、库存商品明细账、往来款项明细账以及现金银行日记账。记账的关键在于“日清月结”,尤其领料单、入库单、出货单不能隔夜补录,否则数据容易失真。对于中小工厂,可采用财务软件(如金蝶、用友、管家婆)中的生产型企业版本,将记账凭证与业务单据自动关联,减少手工抄写错误。
二、进销存管理与财务的衔接
进销存(采购、销售、库存)是工厂财务数据的源头。很多工厂出现“账实不符”,是因为进销存与财务两张皮:仓库记一套流水,财务另做一套账。正确的做法是统一物料编码和库存计价方式(如月末一次加权平均法或先进先出法),并让每一笔出入库单同时生成财务凭证。采购入库时,借记原材料、应交税费,贷记应付账款;生产领料时,借记生产成本,贷记原材料;销售出库时,借记主营业务成本,贷记库存商品。通过这种业财联动,财务人员能实时掌握库存资金占用、周转率及呆滞料风险。
三、财务管理在工厂中的实质角色
工厂财务管理的目标不是简单“记好账”,而是通过数据驱动降本增效。具体包括:成本核算与控制(料、工、费),资金预算与调度,应收账款与应付账款管理,以及税务合规筹划。制造业最核心的是成本管理——建议每月做一次产品单位成本分析,将实际成本与标准成本对比,找出材料浪费、工时超标或费用异常环节。财务应参与采购比价、销售定价、投资决策,而不是仅做事后报销。通过编制现金流量表、资产负债表和利润表,老板能清晰看到工厂的真实盈利能力和现金流健康度。
四、常见痛点与优化建议
- 单据缺失:强制要求所有物料移动必须有纸质或电子签核单,财务凭单做账。
- 库存积压:联合进销存设定安全库存和再订货点,财务负责监控库存周转天数,超过90天的呆滞料必须专项处理。
- 成本算不准:采用分批法或分步法核算成本,车间需提供准确的工时和废品记录。
- 老板不懂财务:每月出具简版经营报告,只列关键数字(收入、成本、毛利、净利、现金余额、应收应付天数),用图表对比走势。
- 税务风险:严格区分“内账”与“外账”是错误做法,合法做法是建立一套真实完整的账套,依法纳税并利用小微企业、研发费用加计扣除等政策合法节税。
五、数字化工具的高效协同
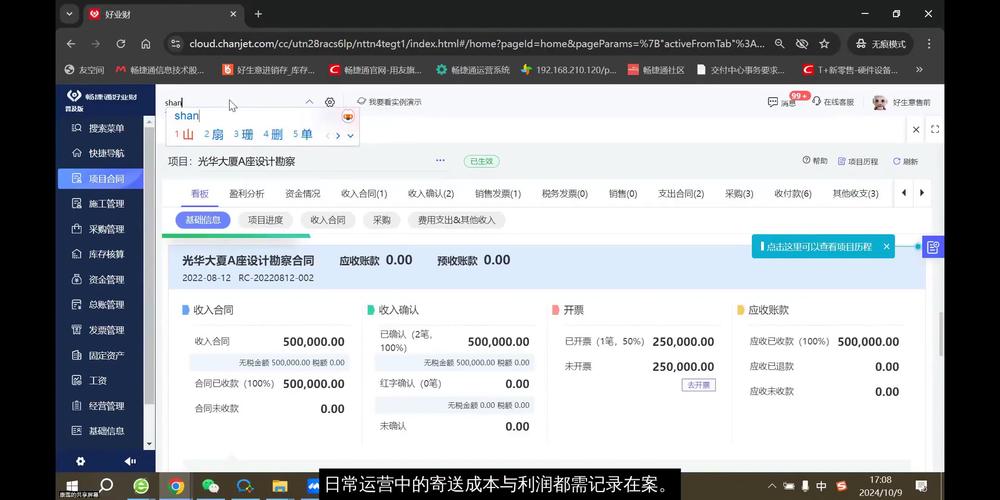
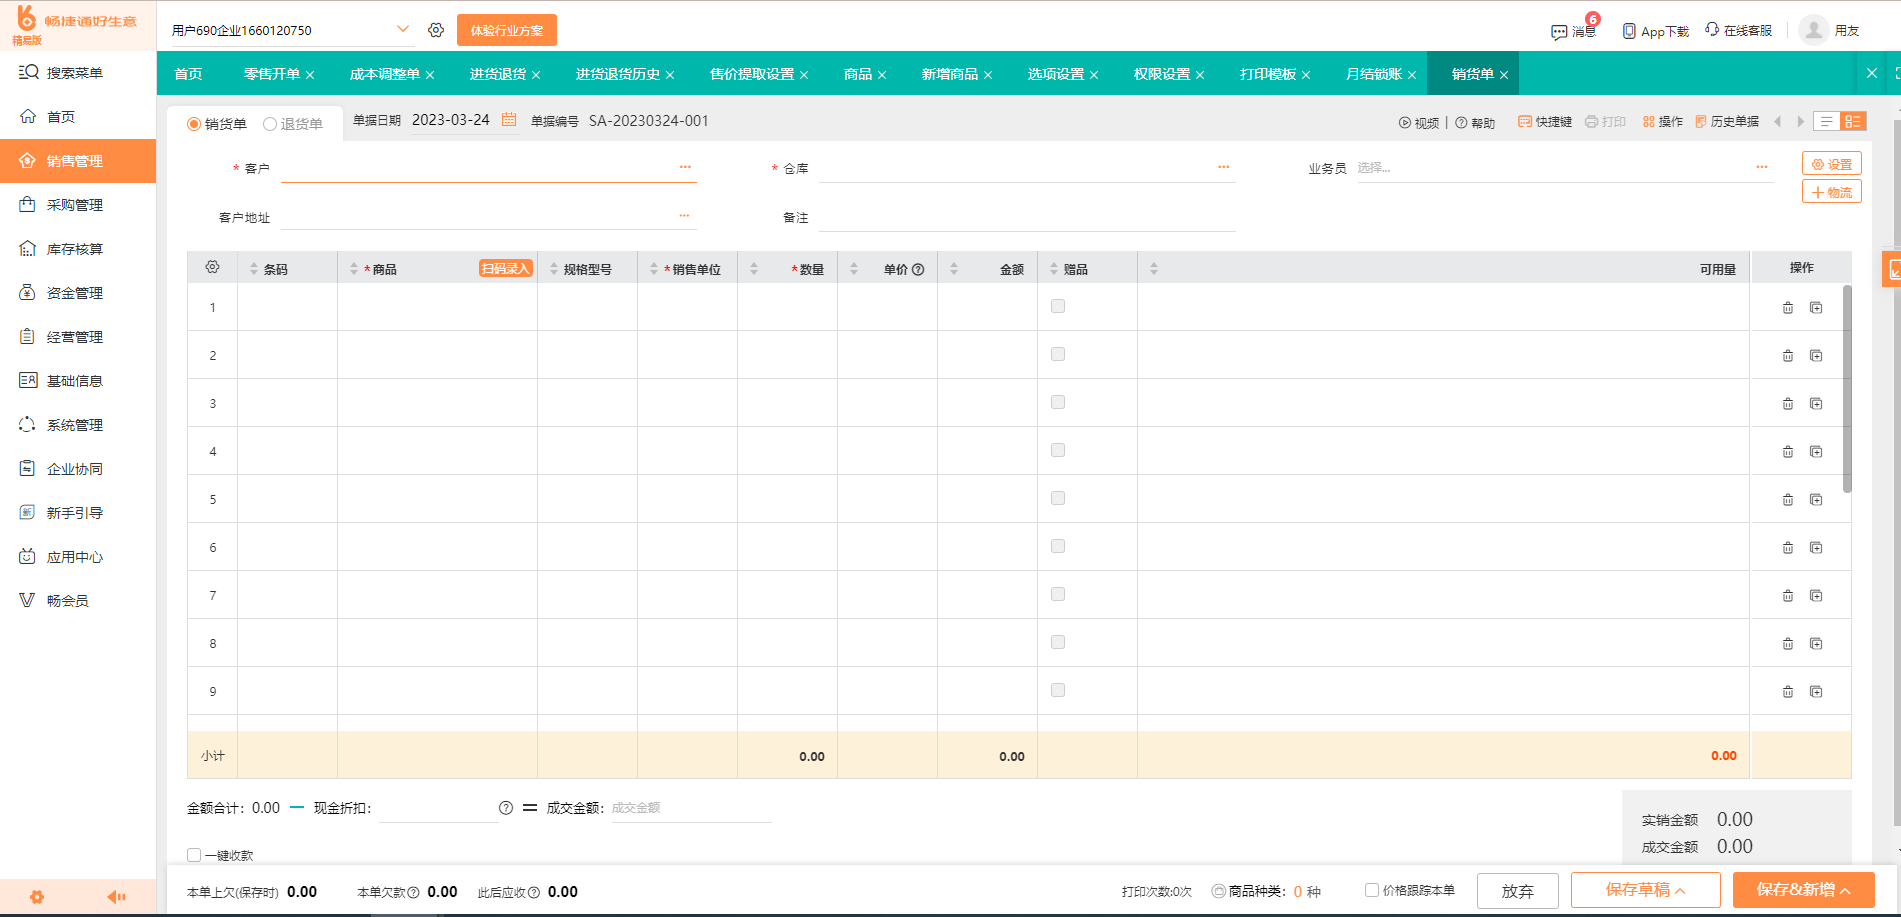
当前适合工厂的一体化方案有两种:一是购买“进销存+财务+生产”模块的ERP系统,适用于稍具规模的工厂;二是使用云财务软件(如浪潮云会计、好会计)搭配库存扫码,适合年产值5000万以下的企业。关键是坚持“先录单、后记账、无缝对账”的原则。建议设置一名“财务核算主管”,负责核对仓库台账、生产报表与财务总账三者的一致性。每月5日前完成上月结账,并在晨会上通报关键财务指标。
工厂的记账、进销存和财务管理不是三件事,而是一件事的三个透视面。只有将每一笔物料变动、每一张单据、每一分钱流向都纳入统一体系,工厂老板才能真正洞悉经营真相,从“凭感觉管理”走向“靠数据决策”。记住:好的财务管理不是增加繁琐手续,而是简化浪费环节,把资源投向最能创造利润的地方。
如若转载,请注明出处:http://www.yingjidt.com/product/44.html
更新时间:2026-10-05 22:44:57